Kamu pasti sudah tidak asing lagi dengan nasihat keuangan klasik yang sering diulang-ulang oleh para perencana keuangan di media sosial: “Kalau kamu berhenti membeli es kopi susu seharga 50 ribu setiap hari, dalam waktu lima tahun uang hemat itu bisa kamu pakai buat bayar uang muka (DP) rumah!”
Istilah pengeluaran kecil harian yang tidak disadari ini pertama kali dipopulerkan oleh pakar keuangan Amerika, David Bach, dengan sebutan The Latte Factor. Konsep ini mengasumsikan bahwa kebocoran halus pada keuangan pribadi seperti kopi kekinian, langganan aplikasi yang tidak terpakai, atau cemilan harian adalah biang kerok utama mengapa generasi muda sulit mencapai kebebasan finansial.
Namun, di tengah realitas ekonomi hari ini, apakah teori Latte Factor ini masih relevan? Ataukah ini hanya narasi sederhana yang menyalahkan kebiasaan kecil tanpa melihat masalah struktural ekonomi yang jauh lebih besar?
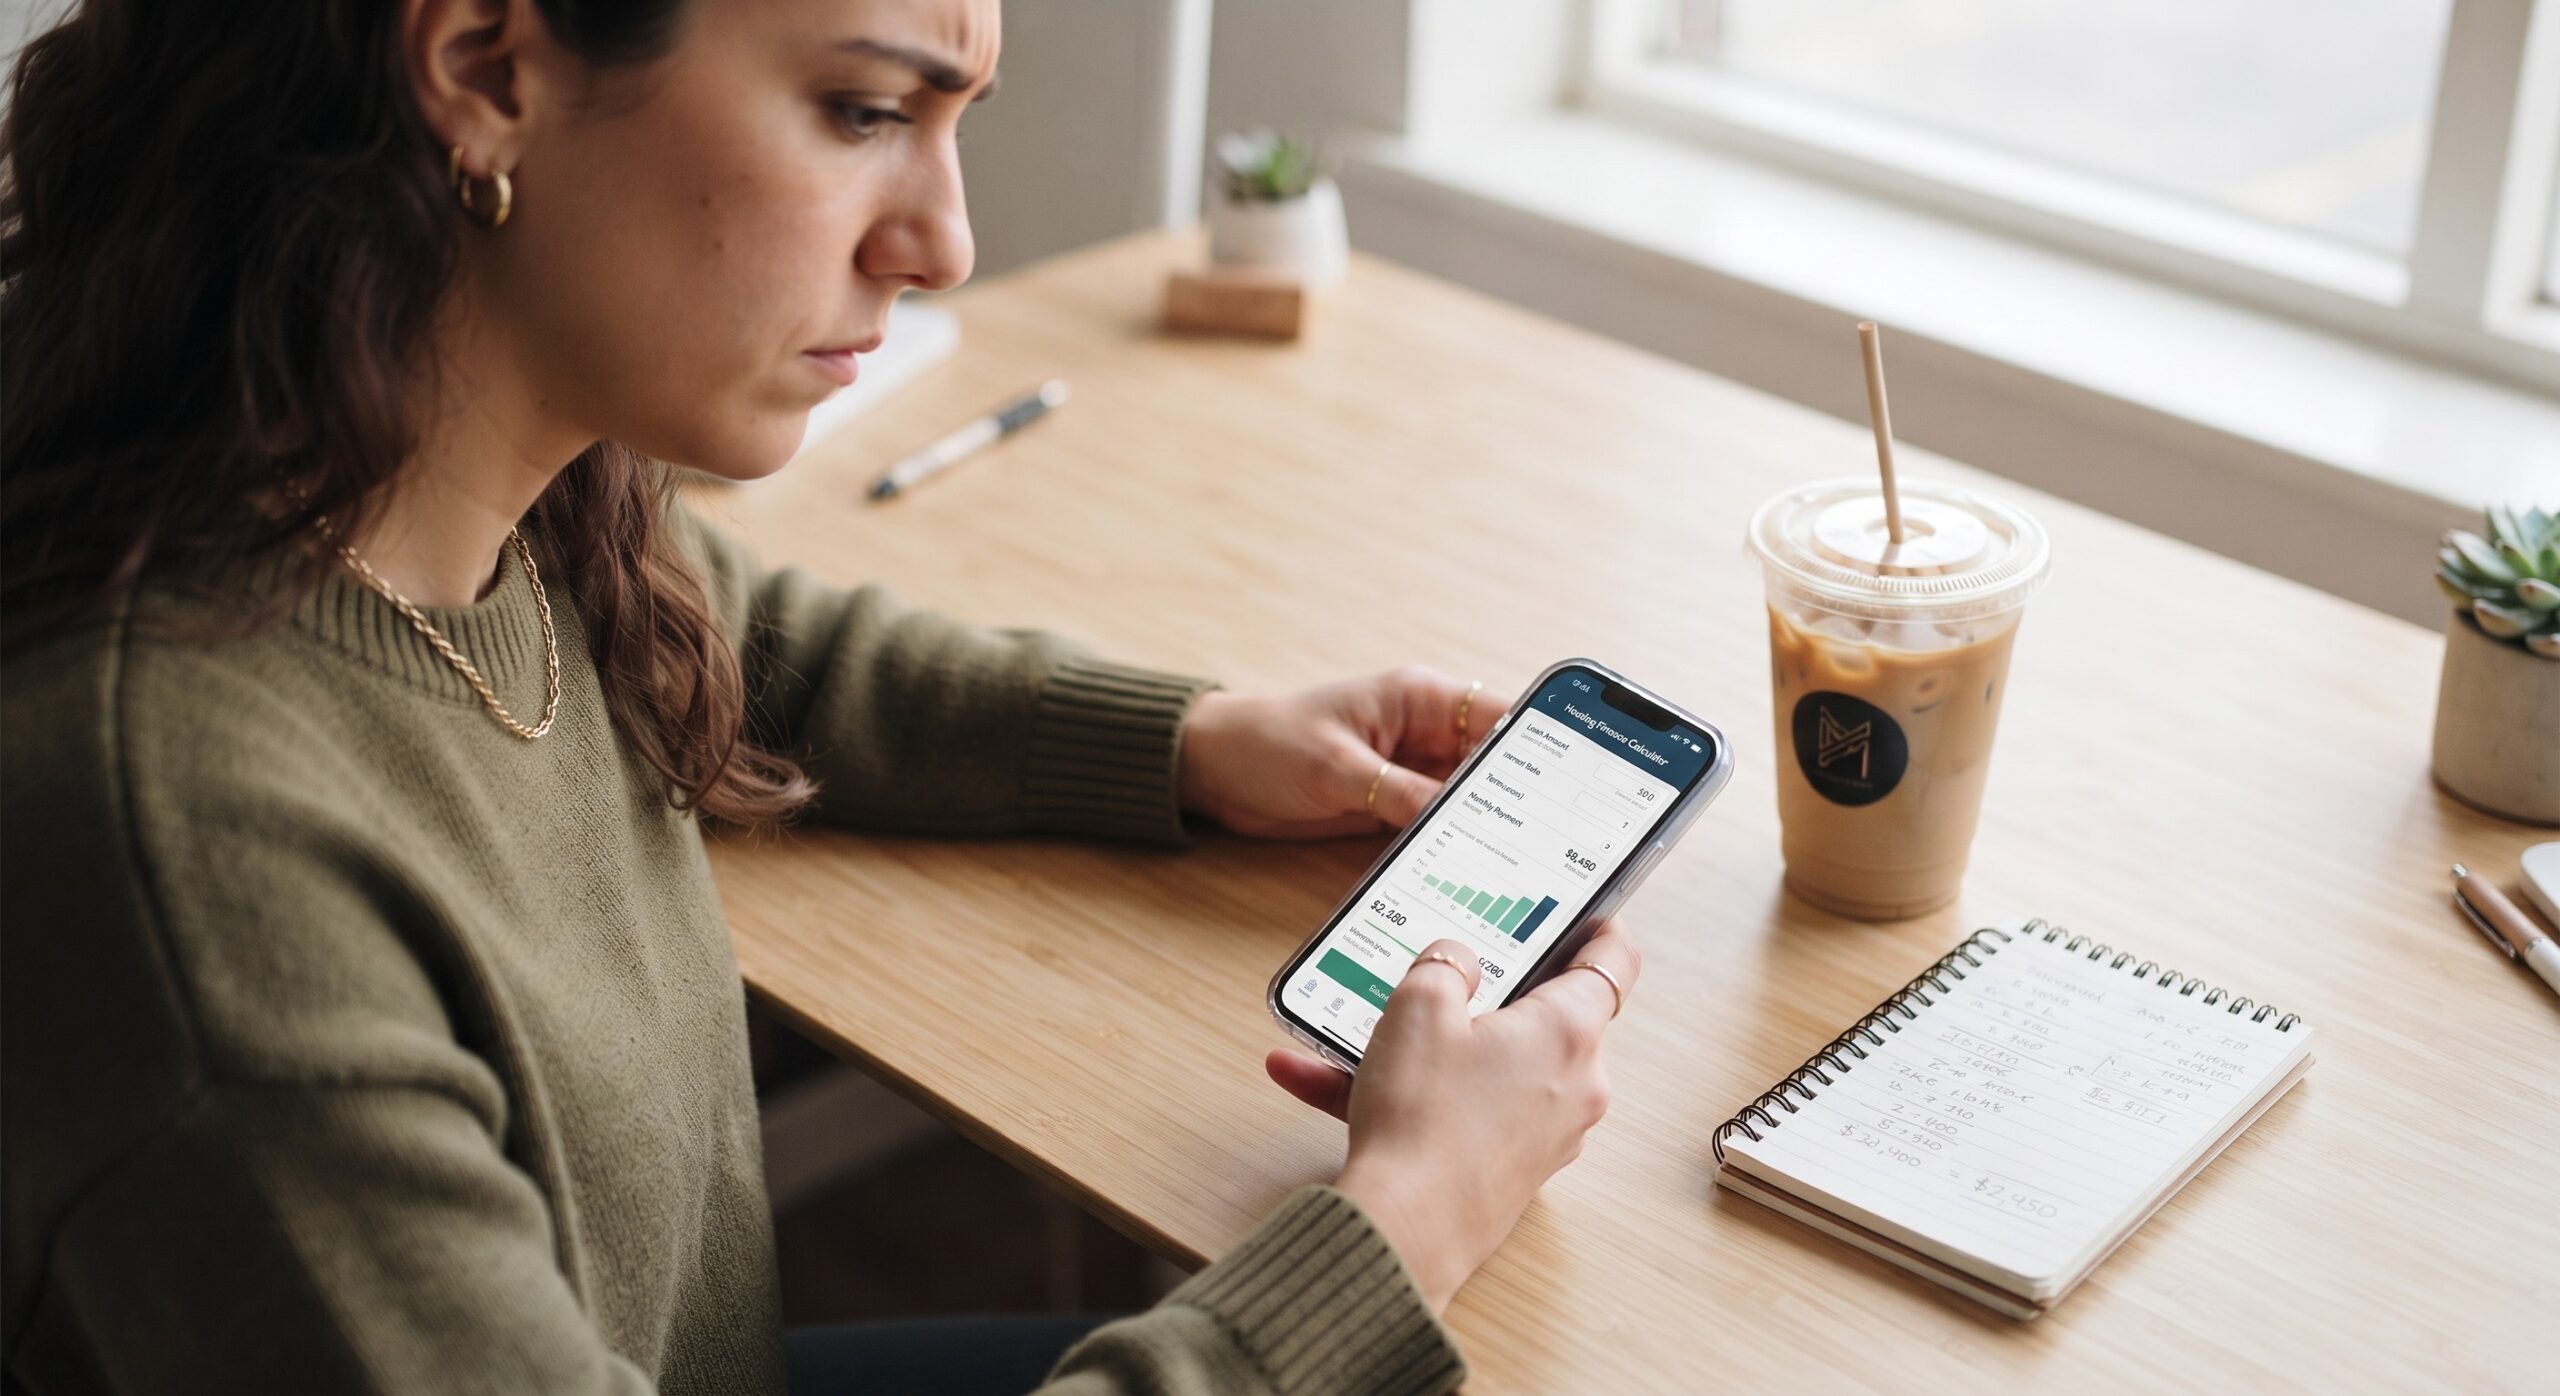
Matematika Sederhana di Balik “Latte Factor”
Mari kita hitung secara rasional menggunakan matematika sederhana:
Katakanlah kamu membeli es kopi susu seharga Rp 30.000 setiap hari kerja (sekitar 20 hari dalam sebulan). Dalam satu bulan, kamu menghabiskan uang sebesar Rp 600.000. Dalam kurun waktu satu tahun, total pengeluaran kopimu mencapai Rp 7.200.000.
Jika uang ini dihemat selama 5 tahun penuh, kamu akan mengumpulkan uang sebesar Rp 36.000.000. Angka yang lumayan besar untuk sebuah tabungan, bukan?
Namun, mari kita bandingkan angka ini dengan realitas harga properti rumah saat ini. Dengan kenaikan harga rumah di area perkotaan yang mencapai 10–15% per tahun, uang Rp 36 juta tersebut sering kali bahkan belum cukup untuk menutup biaya administrasi notaris dan pajak pembelian rumah, apalagi untuk menutup DP 10-20% dari harga rumah yang terus meroket tajam!
Gajah di Dalam Ruangan: Masalah Struktural Sebenarnya
Menyalahkan kebiasaan membeli kopi sebagai pemicu utama ketidakmampuan generasi muda membeli rumah adalah bentuk penyederhanaan masalah yang mengabaikan faktor-faktor ekonomi makro berikut:
- Kenaikan Gaji Tidak Sebanding Kenaikan Properti: Rata-rata kenaikan gaji tahunan pekerja sering kali hanya berkisar di angka 5–8%, sementara kenaikan harga tanah dan rumah jauh melampaui angka tersebut.
- Pengeluaran Besar yang Sesungguhnya (Big Expenses): Kebocoran finansial terbesar sebenarnya datang dari biaya sewa tempat tinggal (kost/kontrak), cicilan kendaraan bermotor, biaya pendidikan, dan inflasi bahan pangan pokok, bukan dari gelas kopi plastikmu.
Sisi Psikologis: Kopi Sebagai “Kebutuhan Mental”
Bagi banyak pekerja muda di kota besar, segelas kopi di tengah jam kerja bukan sekadar urusan kafein. Itu adalah bentuk micro-reward (penghargaan kecil) yang terjangkau untuk menjaga kesehatan mental di tengah tekanan pekerjaan yang berat.
Memangkas semua kenikmatan kecil dalam hidup secara ekstrem sering kali justru memicu frugal fatigue (kelelahan berhemat), yang pada akhirnya justru membuat seseorang melampiaskan stresnya dengan berbelanja secara impulsif dalam jumlah yang jauh lebih besar.
Lantas, Apa Solusi Finansial yang Lebih Bijak?
Daripada menyiksa diri dengan memusuhi kopi susu harianmu, pendekatan manajemen keuangan yang lebih seimbang adalah sebagai berikut:
- Fokus Pada Kategori Pengeluaran Besar: Negosiasikan biaya sewa tempat tinggal, pertimbangkan kembali kepemilikan kendaraan pribadi jika akses transportasi umum memadai, atau pangkas cicilan konsumtif berbunga tinggi.
- Gunakan Aturan 80/20: Langsung alokasikan 20% gajimu di awal bulan untuk tabungan dan investasi. Sisa 80% boleh kamu gunakan untuk kebutuhan pokok dan kenikmatan gaya hidup (termasuk kopi!) tanpa rasa bersalah.
- Fokus Meningkatkan Pendapatan (Income Growth): Berhemat ada batas maksimalnya (kamu tidak bisa berhemat hingga Rp 0), namun peluang untuk meningkatkan pendapatan melalui peningkatan keahlian (upskilling), pekerjaan sampingan (side hustle), atau negosiasi gaji tidak memiliki batas atas!
Nikmatilah kopi susumu dengan tenang hari ini. Kunci keuangan yang sehat bukanlah hidup menderita tanpa kenikmatan, melainkan kesadaran penuh (mindfulness) dalam mengelola ke mana uangmu mengalir!